KITTO@kitto
Crypto Trading
米ウォール街の巨頭がトークン化株式に反旗、フランスではステーブルコイン交換への課税が決定
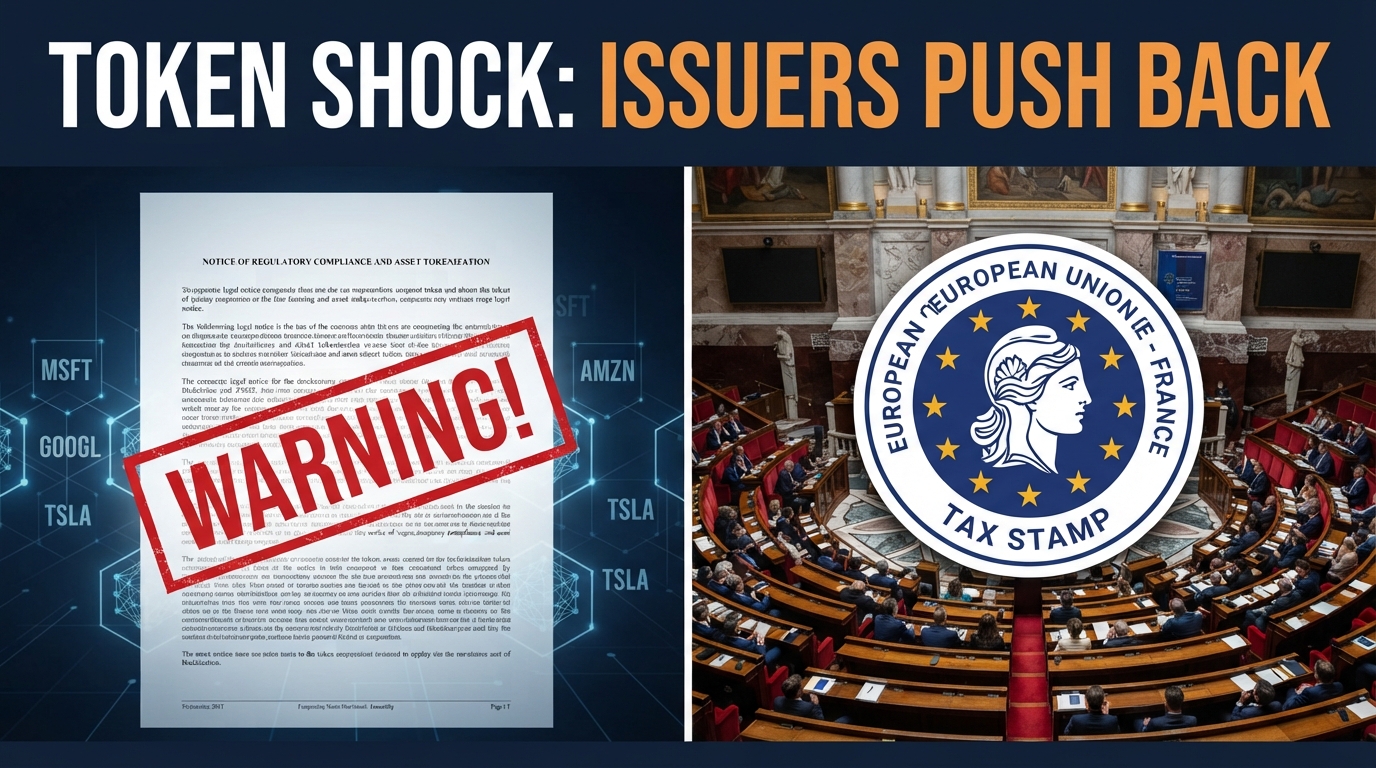
従来の株式をオンチェーン化しようとする動きが、かつてない厳しい現実に直面している。先週、米国の企業経営陣と欧州の税務当局という、まったく異なる二つの方面から抵抗の動きが表面化した。
マイクロソフト、アルファベット、ゴールドマン・サックス、マクドナルド、クアルコム、キャタピラーを含む米大手企業16社は、各社の株式のトークン化表現が「OKXICE」に上場されることに対して正式に反対を表明した。OKXICEは、暗号資産取引所OKXとNYSEの親会社であるインターコンチネンタル取引所(ICE)が共同で立ち上げた注目の合弁事業であり、SECから5年間の「トークン化証券取引所」免除を受け、XLayer上の許可型Uniswap v4プールを通じて24時間365日の株式取引を実現することを目的としている。一方、大西洋を挟んだフランスでは、国民議会が2027年度予算案の修正案I-3898を38対37の僅差で可決し、暗号資産からステーブルコインへの交換に対して31.4%のキャピタルゲイン課税を承認した。
企業発行体が拒否権を要求
優良企業によるこの反対表明は、トークン化資産市場における未解決の摩擦、すなわち知的財産や企業の承認と、二次市場の流動性との対立を浮き彫りにしている。
発行体は、企業の同意なしに自社株を代表する合成トークンやラップドトークンを作成することは、価格変動のリスクを高め、市場の流動性を断片化し、投資家に混乱を招くと主張している。企業側の視点では、流動性の低い週末の深夜などに株式トークンが取引されることで、通常の取引時間における主取引所のオーダーブックに対して、不当なパニックやアービトラージ圧力を引き起こしかねないという懸念がある。
この反発は、規制に関する議論から企業統治を巡る争いへと局面が移行したことを示している。OKXICEのようなプラットフォームはSECの免除ガイドラインの厳格な遵守を目指してきたが、既存の企業発行体は、自社の意に反してトークン化されることに強く抵抗している。
フランス、ステーブルコイン課税のセーフハーバーを廃止へ
企業発行体がトークン化市場の供給側を問題視する一方で、フランスの税務当局は決済レイヤーを標的にしている。
歴史的に、多くの管轄区域において暗号資産トレーダーは、ステーブルコインへの交換を非課税の資産組み換えとみなし、法定通貨に換金するまでキャピタルゲイン課税を繰り延べてきた。フランスで可決された今回の修正案は、USDCやEURCといったMiCA準拠の電子マネー・トークンに対するこの免除措置を撤廃するものだ。フランス上院で承認されれば、2027年1月1日より、変動の激しい暗号資産からステーブルコインへシフトした時点で、31.4%の課税対象イベントが発生することになる。
ステーブルコインペアに即時のキャピタルゲイン課税が適用されることは、トークン化された株式が依存する流動性レールに直接的な摩擦を生むことになる。オンチェーンの株式取引プラットフォームは、その決済のほぼすべてを法定通貨ペッグのステーブルコインに依存しているからだ。
RWA(現実資産)にとって何を意味するのか
「トークン化」というテーゼは、グローバルな24時間365日の流動性とプログラム可能な決済が、市場参加者が必然的に受け入れる技術的アップグレードであると長く主張してきた。しかし、今回の二つの進展は、機関投資家の採用には、発行体の権利と国家の財政政策の両方に向き合う必要があることを示している。
トークン化株式に対する強気の見方は、許可型ラッパーと24時間稼働の流動性プールが、最終的には資本効率の高さだけで勝利するという前提に基づいている。支持者らは、アービトラージャーや機関投資家のマーケットメイカーがスプレッドを縮小させ、価格乖離を解消することで、いずれ発行体による抵抗は無意味になると主張する。
一方で弱気な見方は、もし企業発行体が第三者によるトークン化に対して法的拒否権を行使することに成功すれば、取引可能な資産の範囲は「発行体がスポンサーとなる独自の銘柄」に限定されたままになるだろうと警告している。さらに、ステーブルコイン層に30%超の税負担を課すことは、オンチェーン市場が成熟する前に、欧州の個人投資家の参加意欲をそぐ懸念がある。
次に注目すべきは、SECが発行体からの反発を受けて取引所の免除規定を見直すかどうか、そして他国がフランスのようなステーブルコイン課税に対する強硬な姿勢を追随するかどうかである。