KITTO@kitto
FRBが政策金利を3.75%に維持、タカ派の異論もありつつビットコインデリバティブではオプション取引が優勢に
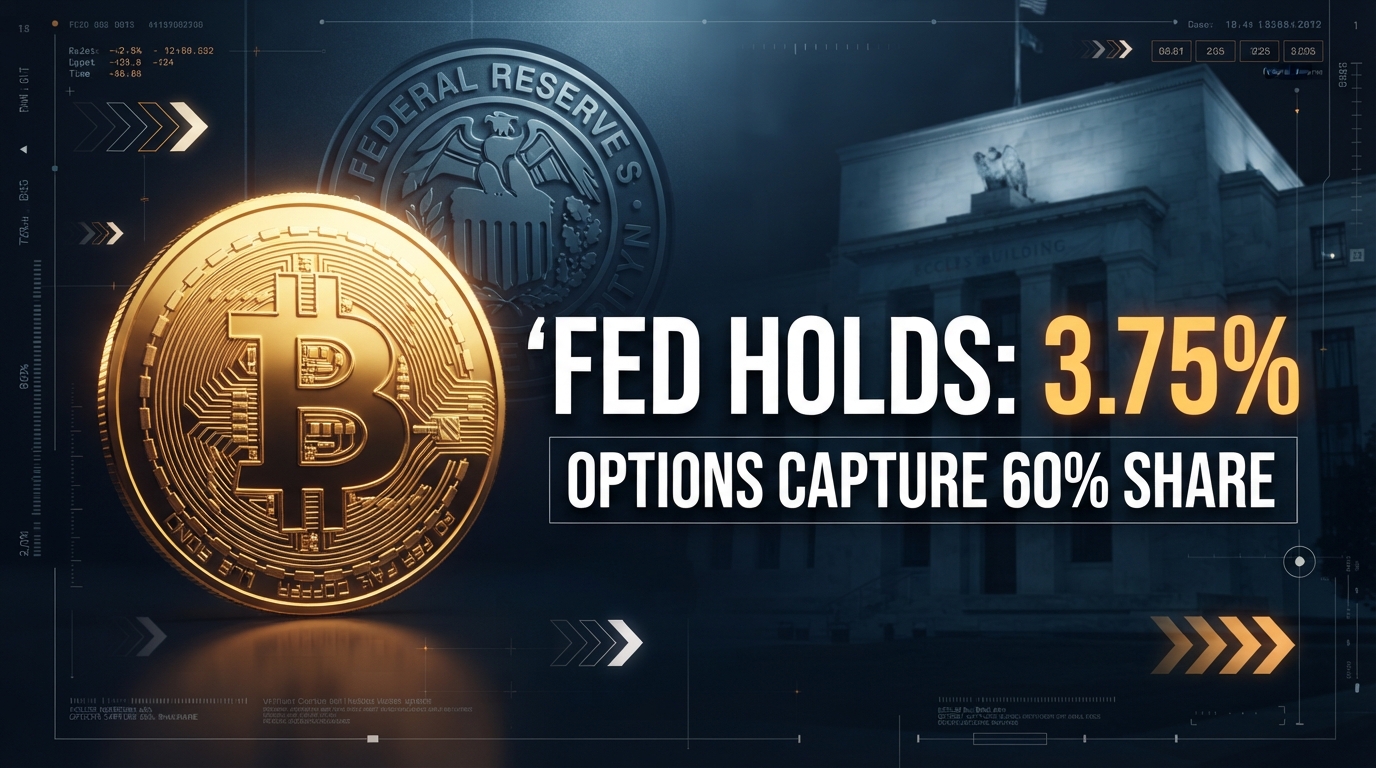
米連邦準備制度理事会(FRB)は、連邦基金金利の目標範囲を3.75%から4.00%で据え置くことを10対2の賛成多数で決定しました。市場の予想以上にタカ派的な姿勢が示された形での金利据え置きとなりました。
FRBのリサ・クック理事とクリーブランド連銀のベス・ハマック総裁は即時の25ベーシスポイント(bp)の利上げを主張し、反対票を投じました。連邦公開市場委員会(FOMC)は公式声明を調整し、経済拡大の表現を「堅調(solid)」から「強力(strong)」に変更しました。これにより、市場参加者は12月の会合での利上げ確率が高まったと予測しています。ビットコインはこの決定に対して80,800ドルから81,500ドルのレンジを維持し、驚くほど冷静に反応しました。一方で、暗号資産市場全体では資金の循環にばらつきが見られます。
ETFへの資金配分は二分化
金利決定を控えた機関投資家の動向には、資産間で大きな乖離が見られました。米国のビットコイン現物ETFは10月27日に1億7,600万ドルの純流入を記録し、前日の1億1,030万ドルに続いて買い越し基調を強めました。ブラックロックのIBITがこの買い越しを牽引し、ビットコインが主要なマクロヘッジ手段として、また伝統的投資家にとっての主要な運用先としての地位を再確認させました。
同時期、より高いベータ値を持つ代替資産からは資金が流出しました。米国のイーサリアム現物ETFは6,000万ドルの純流出を記録しました。フィデリティのFETHには2,860万ドルの流入があったものの、ブラックロックのETHAから9,330万ドルが流出したことが重しとなりました。ソラナの現物ファンドからも約1,900万ドルの純流出があり、金融政策の先行きが不透明な中で、機関投資家がビットコインにリスクを集中させる傾向が浮き彫りとなりました。
デリバティブ市場を支配するオプション取引
安定した現物価格の背後で、デジタル資産がマクロ経済のボラティリティに対処する方法が構造的に変化しています。ビットコインのデリバティブ市場規模は1,290億ドルに達し、その中でオプションの建玉(OI)が約60%を占めるようになりました。これは2026年初頭の50%から大幅な上昇です。
ポジション状況を見ると、慌てた投げ売りではなく規律あるヘッジが行われていることがわかります。7日間のインプライド・ボラティリティは発表直前には36.5%で推移し、実現ボラティリティの26.9%を上回りました。また、25デルタ・プットスキューの上昇は、下落リスクに対する機関投資家の継続的な需要を示しています。年率換算の先物調達率(ファンディングレート)は7.3%付近に抑制されており、市場参加者が過度なレバレッジをかけた無期限先物取引ではなく、オプション契約を通じてマクロリスクを管理していることがわかります。
シグナルの読み解き
強気派のセンチメントは市場の安定感に支えられています。FRB内部で2名のタカ派的な異論があったにもかかわらずビットコインが80,000ドル以上のサポートを維持したことは、現物需要の強さを物語っています。また、オプション市場の支配率の高まりは、機関投資家の成熟を示しています。これにより、ファンドは現物市場での清算による価格の混乱を避け、非対称な契約を通じてイベントリスクをヘッジできるようになっています。
一方で慎重なアナリストは、依然として流動性が制限されていると警告しています。FRBが経済評価を上方修正したことで12月の引き締めへの道が開かれており、これが広範なリスク資産を圧迫し、デジタル市場における資本保有コストを引き上げる可能性があります。イーサリアムやソラナの投資商品で流出が続いていることは、マクロ環境への懸念が依然としてセカンダリーアセットの新たな流動性を枯渇させていることを示唆しています。
今後の市場で注目すべき重要な力学は、オプションの建玉割合が60%という優勢を維持しながらスキューが正常化に向かうのか、それとも12月の利上げ期待が現実味を帯びることで現物取引所への流入や売却圧力に転じるのかという点です。