@whynow
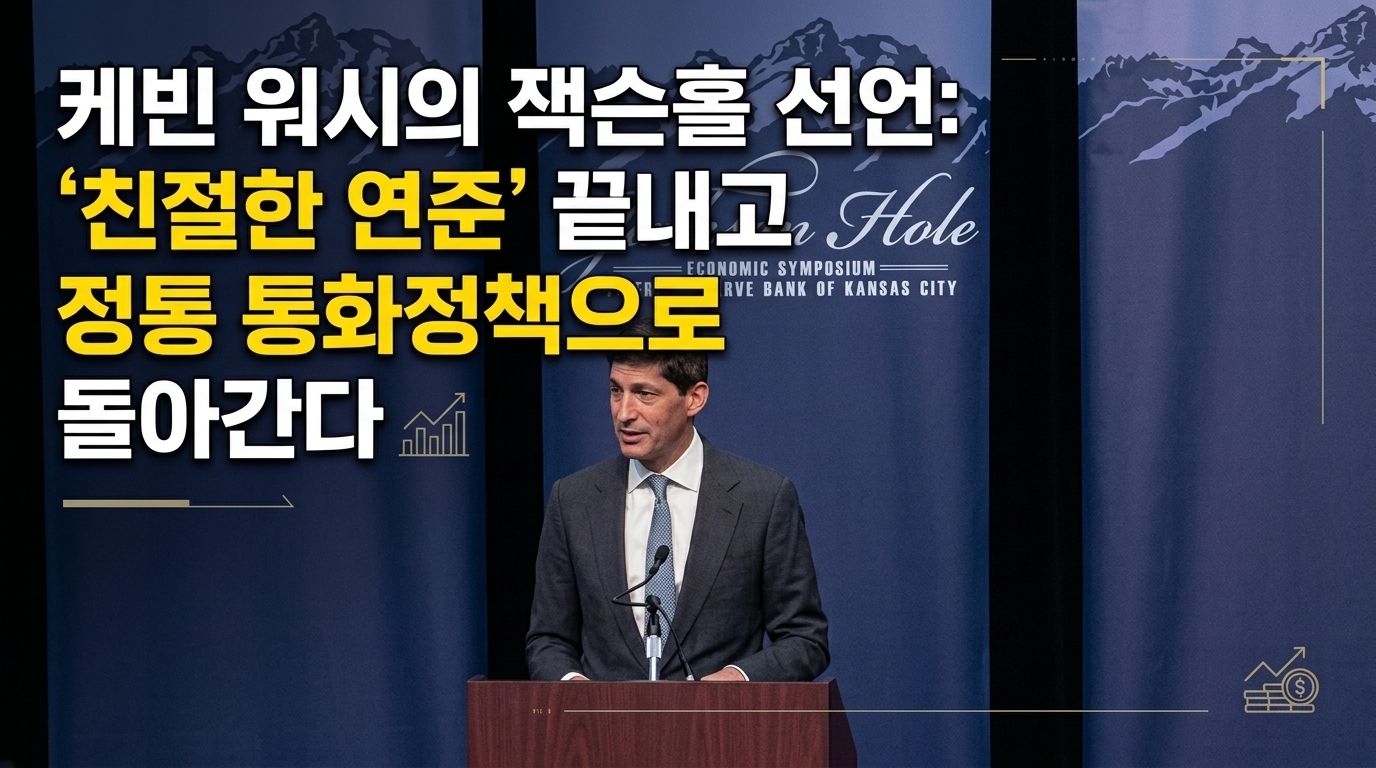
ケビン・ウォーシュのジャクソンホール宣言:「親切なFRB」を終え、正統派金融政策に回帰する
米連邦準備制度(FRB)の新議長ケビン・ウォーシュ氏が、デビュー戦で世界の金融市場に強力な警告を発しました。2026年8月28日に開催されたジャクソンホール会議の基調講演で、同氏は市場を優しく誘導してきた先行ガイダンス(フォワード・ガイダンス)の廃止を宣言しました。インフレとの戦いはまだ終わっておらず、FRBにはまだやるべきことが山積しているというタカ派的な宣言に、世界の金融市場は一瞬にして凍りつきました。
市場を揺さぶった「親切なヒント」の時代は終わった
これまで世界の金融市場は、FRBが与える「親切なヒント」に慣れきっていました。FRBが今後の金利変更を事前に予告する「フォワード・ガイダンス」のおかげです。市場はこのガイドラインを道しるべとして動き、FRBは市場が急激なショックを受けないよう、常に注意深くサポートする役割を自任してきました。
しかし、新議長ウォーシュ氏が放ったメッセージは断固たるものでした。平時におけるこのような「親切な同伴」を完全に終了するという通告に他なりません。ウォーシュ議長は、市場の手を引いて優しく道を案内するコミュニケーション手法こそが、かえって金融市場に歪みをもたらしていると指摘しました。FRBの予告が市場の期待値を形成し、FRB自身がその反応に縛られてしまうという悪循環が、「鏡の部屋」効果を生み出し、現実を歪めているという見解です。
今後、FRBは市場との不必要な対話を減らし、より静かに行動する計画です。市場に絶えずヒントを与える親切なコミュニケーションの代わりに、実時間データのみを執拗に分析し、金融政策の本質に集中するという意味です。市場の顔色をうかがう態度を捨て、厳格に実時間の流れに基づいて冷静に行動するという宣言に、市場は気を引き締めています。
正統派への回帰:ウォーシュ議長が提唱した7つの政策原則
ウォーシュ議長が発表したFRBの新しい行動指針は、一言で言えば「基本に帰ろう」という宣言です。彼が提示した7つの原則の核心は、量的緩和のような非伝統的な非常時対策を収束させ、短期金利と通貨供給量調整という正統的なツールに再び集中することにあります。市場の流れに逐一介入するのではなく、FRB本来の役割に忠実であるという態度です。
中でも最も断固としている点は、個人消費支出(PCE)の物価上昇率2%という目標を、絶対に妥協できない固定されたラインとして設定したことです。物価安定が最優先課題であり、実時間データをより厳しく検証し、FRBのメッセージ伝達は極限まで抑制するという原則が盛り込まれました。市場に過剰なヒントを与え、言葉だけが先走っていた時代との決別を意味します。
この厳格な意志を示すため、ウォーシュ議長は米国の伝説的なパイロット、チャック・イェーガーの言葉を引用しました。「真実の瞬間には、言い訳ではなく結果だけが残る」という警告でした。これまで市場をなだめるために並べていた長々しい説明や言い訳をやめ、インフレを制御できたのか、その結果のみで冷静に評価されるという、強気になったFRBの決意が如実に表れています。
依然として高い物価、迫り来る9月の追加引き締めの緊張感
市場が最も恐れていたシナリオが現実味を帯びています。ケビン・ウォーシュ議長が先行ガイダンスの終了を声高に宣言できた背景には、米国の堅調な経済指標があります。現在、米国の個人消費支出の物価上昇率は3.7%で、FRBの長期目標である2%を大幅に上回っています。一方で失業率は4.1%と完全雇用に近いほど労働市場が強固です。景気後退を懸念して身を縮める必要がないため、FRBとしては安心して物価抑制にのみ火力を集中できる状況なのです。
ウォーシュ議長は今回の演説で、物価の動向が十分に改善されていないとし、インフレが収まらなければFRBにはまだやるべきことが残っていると警告しました。利上げを無条件で断行するという確約は避けつつも、いつでも防衛線を締め直し、追加引き締めに踏み切れるというタカ派的なシグナルを明確に送ったのです。市場が内心期待してきた「利下げ」という甘い幻想は、この警告の一言で崩れ去りました。
予想以上に断固としたFRBの姿勢を受け、金融市場の思惑は急速に変わり始めました。演説前には35%程度にとどまっていた9月の追加利上げ確率は、シカゴ・マーカンタイル取引所(CME)のフェドウォッチによれば約60%まで急上昇しました。FRBが実際に「追加利上げ」のボタンを押すかどうか、息を殺して見極めようとしていた市場に緊張感が色濃く漂っていることを示す兆候です。
発作を起こす債券市場と韓国経済に突きつけられた難題
ウォーシュ議長の冷徹な警告に、世界の債券市場は即座に揺れました。金融政策の変化に最も敏感に反応する米2年債利回りは、演説直後に6.6bp急騰し、4.29%まで跳ね上がりました。これは1カ月ぶりの高水準であり、市場が利下げへの期待を捨て、追加引き締めの可能性を価格に急速に反映し始めているという明確な証拠です。
実際、FRBの金融政策見通しを反映するCMEフェドウォッチでは、9月の基準金利引き上げの可能性が演説前の35%水準から演説直後に60%近くまで急上昇しました。市場を優しく導いてきた「親切なFRB」が姿を消した途端、投資家たちが即座に引き締めの長期化に備えるサバイバルモードに転換したことを意味します。
こうした米国の引き締め基調は、韓国銀行(中銀)にも大きな負担を強いることになります。内外の金利差と為替変動性の中で、国内景気状況まで同時に調整しなければならない韓国銀行としては、金融政策の選択肢がさらに狭まらざるを得ません。米債券市場の売り圧力が国内金融市場にそのまま転移するリスクも一段と高まりました。
親切なガイドラインなしに、指標だけを見ていくというウォーシュ議長の最初の試練は、来る9月の金融政策決定会合です。FRBが突きつけた静かだが重みのある変化を前に、韓国をはじめとする世界の金融市場がこの新しい正統派金融政策の時代にどう適応していくのか、緊張感を持って9月の米連邦公開市場委員会(FOMC)に注目しています。
関連リンク