whyNow@whynow
Why Trending
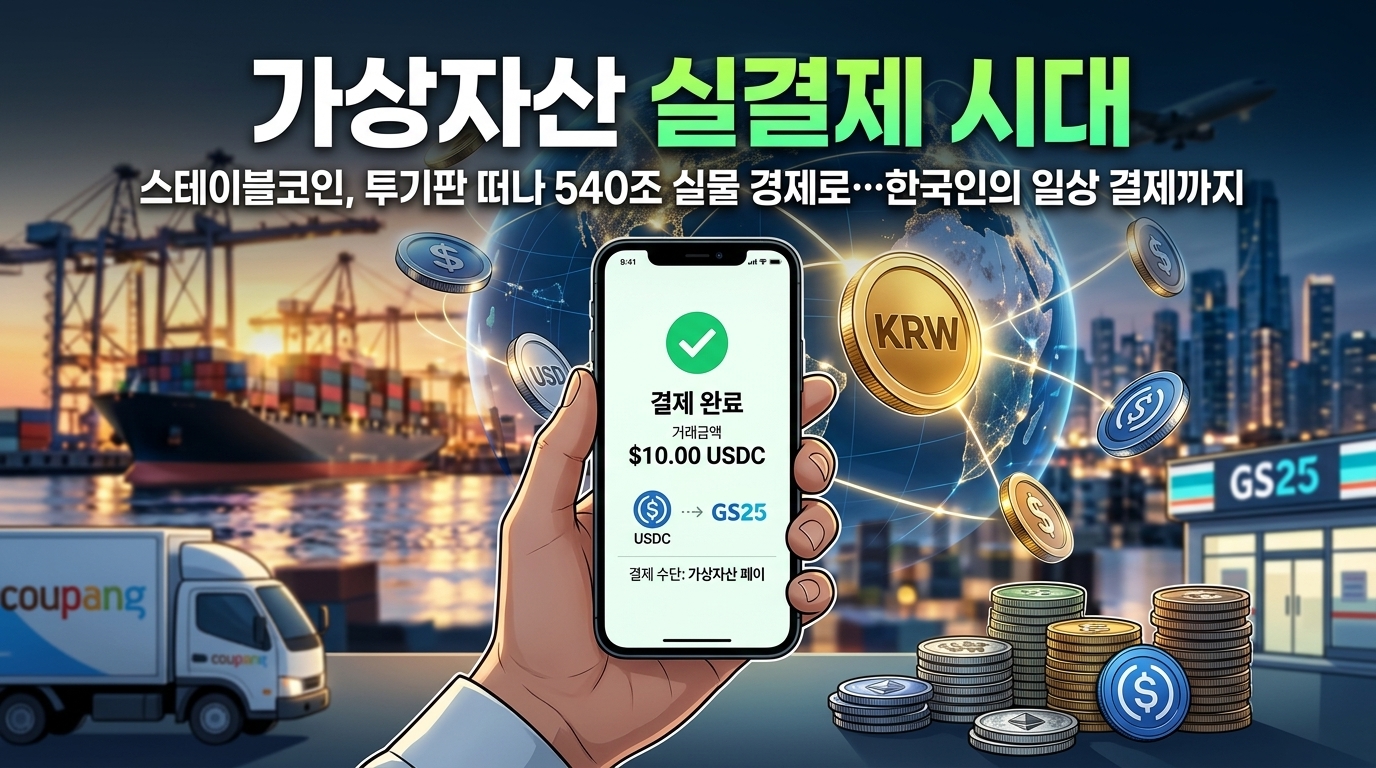
ステーブルコイン、投機を離れ540兆の実物経済へ…韓国人の日常決済まで浸透した理由
暗号資産がようやく投資や投機というレッテルを剥がし、本当のお金として財布の外へ出始めました。最近のグローバル金融レポートでは、米ドルと連動するステーブルコインが単なる投資用チップではなく、企業間取引や日常生活の決済ネットワークの主流として定着したという強力な兆候が捉えられています。ビットコインの相場表を眺めていた人々は今、自分の財布に入っているテザー(USDT)を、国内のオンライン・オフライン加盟店で両替なしに直接決済するという、新たな利便性に目覚めています。
8カ月で540兆ウォン、数字で証明された「真の決済」の時代
暗号資産が投資金や投機的資金に留まっているという偏見は、今や数字によって打ち砕かれています。グローバルコンサルティング企業Alvarez & Marsalがブロックチェーンデータ分析プラットフォームAlliumのデータを基に発表したレポートによると、2026年1月から8月まで、投機的な取引や分散型金融(DeFi)取引を除き、純粋に代金の支払いや物の購入に使われたステーブルコイン決済額は、なんと4,010億ドル(約540兆ウォン)に達しました。これは前年同期比で42%もの急増です。
より興味深いのは、この巨額の資金の流れを握っている主役たちです。全決済額の58%から64%にあたる金額を企業が直接受け取りました。特に企業間取引(B2B)の送金と精算に使われた規模だけでも、最小1,370億ドルから最大1,530億ドルに達することがわかりました。暗号資産が個人の価格差益を狙ったゲームを超え、国境を越える企業にとって最も実用的で確実な精算ツールとして定着していることが明確に証明されています。
Visaが動いた、200%急増した連携決済の裏側
グローバル決済ネットワークの巨人Visaが2026年10月1日に発表した公式資料は、こうした局面の変化を最も直感的に示しています。Visaは、同社が運営する160以上のステーブルコイン連携カードプログラムの決済規模が、2026会計年度基準で1年間で約200%急増したと明らかにしました。暗号資産が実物経済の決済手段として浸透するスピードが、市場の予想を超えていることを示す一幕です。
特に注目すべきは、この決済額の17%が個人カードではなく法人および商用カードアカウントから発生したという点です。単に個人が趣味や少額決済用に暗号資産カードを使うレベルを超え、企業が実際のビジネス取引にステーブルコインを本格的に導入し始めたことを意味します。
企業が既存の銀行網ではなく、カードインフラと結びついたステーブルコインを選択する理由は単純です。複雑でコストのかかる国境を越える送金手続きをスキップできるからです。海外の取引先に代金を送ったり資金を管理したりする際、テザーやサークル(USDC)のようなステーブルコインを活用すれば、時差や高額な仲介手数料なしに即時の精算が可能になります。伝統的な金融が支配してきた企業決済網の隙間に、ステーブルコインが急速に切り込んでいます。
Coupangからコンビニまで、韓国人の日常に食い込んだ「テザー決済」
グローバル企業の巨大な取引の裏で起きていた変化は、韓国の消費者の日常にも非常に独特な形で浸透しています。最近、国内の暗号資産投資家の間では、取引所で保有中の資産をウォンに替える複雑なプロセスを飛ばし、日常生活で直接消費する流れが静かに広がっています。
秘訣は海外で発行された「クリプトカード」にあります。ユーザーが保有する米ドルステーブルコインのテザーをこのカードにチャージすれば、国内のオンライン・オフライン店舗のどこでもクレジットカードのように使えます。実際に多くのユーザーがこの方法でCoupangで日用品を買い、GS25コンビニで飲み物を決済し、Golfzon Parkでプレー代を支払っています。
興味深いのは、決済を受ける店舗側では何の違いも感じられないという事実です。店の端末には一般的な海外Visaカード決済として表示され、加盟店は普段通りウォンで代金の精算を受け取ります。ステーブルコインはカードの裏側で、ユーザーの財布と海外カード発行会社の間でのみ行き来するだけです。国内取引所を経て複雑な認証と両替手続きを踏まなければならなかった暗号資産ユーザーにとって、この決済方式がかなり魅力的な迂回ルートとして浮上した理由です。
手数料とスピード、既存の金融システムに突きつけられた警告状
なぜ人々はわざわざ海外カードを発行する手間をかけてまで、ステーブルコインで決済しようとするのでしょうか?その答えは、既存の金融システムの弱点である「手数料とスピード」にあります。
既存の金融網を通じた国境を越える送金は、数多くの仲介機関を経由するため複雑な手数料がかかり、長いと数日待たなければなりません。一方でブロックチェーンベースのステーブルコインは、国境の壁を越えてわずか数秒で送金が完了し、コストも非常に安価です。複数の段階の中間流通プロセスを完全に省略できるからです。
これに伴い、精算ソリューション市場と暗号資産業界でも主導権を握るための「インフラ戦争」が激しく繰り広げられています。クリプトカードを日常生活で使用する際に発生する2%前後の決済手数料と精算モデルを巡り、既存のカード決済インフラ業界と、新しい技術を握るフィンテックプラットフォームとの間の見えない先取り競争が始まったのです。手数料の構造的な枠組みを揺るがすこの主導権争いは、ステーブルコインが制度圏の決済網に浸透するために通過しなければならない核心的な激戦地です。
既存の金融網が積み上げてきた高い手数料の壁を壊し、より速く透明な流れを作ろうとする市場の変化は、もはや抗えない大勢となりました。
実物経済の領土を広げるステーブルコインの次の課題
ステーブルコインは今や、暗号資産市場のボラティリティを回避する一時的な避難所を超えました。国境のない実物経済の決済網へと進化し、グローバル金融ネットワークから韓国の消費者の財布の中にまで急速に浸透しつつあります。複雑な手数料と遅い処理速度という、既存の金融システムの弱点を正確に突いた結果です。
しかし、真の一般化に向かうためには解決すべき課題が依然として多いです。最大の争点は、各国の金融当局が国境を自由に越える暗号資産ベースの決済網を、いかに制度圏の規制内に包摂するかという点にあります。特に課税基準をどう設けるか、既存の外為送金規制と衝突する部分はどのように調整するかなど、解決すべき法的なグレーゾーンが広く広がっています。
結局、技術がもたらす利便性と政府の統制力の間でどのような妥協点を見出すかによって、ステーブルコインの真の領土が決定するでしょう。伝統的な金融とブロックチェーン技術の境界が崩れる今、この新しい決済手段が規制の壁を越えて日常の標準として定着できるかどうかが、今後、規制当局と業界にとって最も熱い戦場になる見通しです。
関連リンク