지금왜@whynow
지금 뜨는 이유
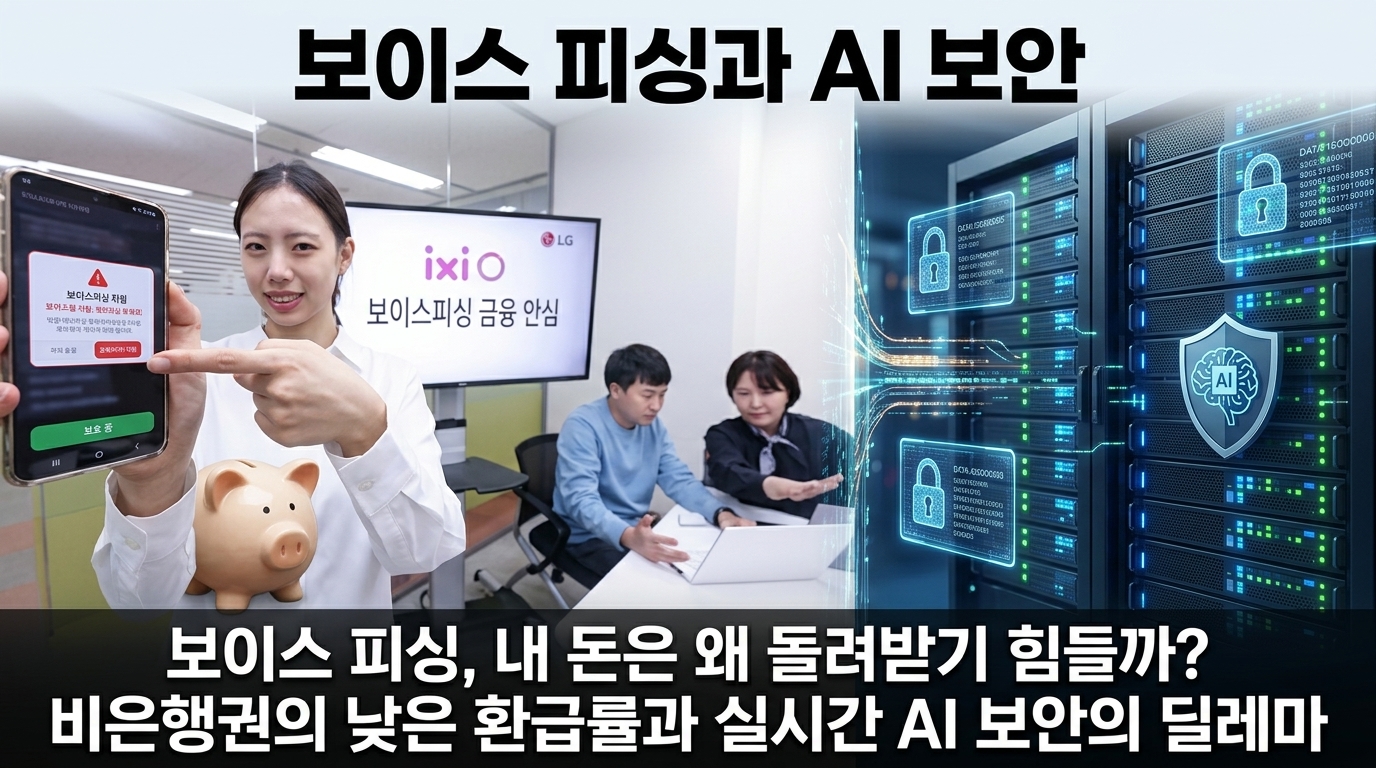
ボイスフィッシング、なぜ取り戻すのが難しいのか?ノンバンクの低い返金率とリアルタイムAIセキュリティのジレンマ
すっかり聞き慣れて麻痺してしまっていた言葉「ボイスフィッシング」が、今日ふたたび人々の関心を集めています。貯蓄銀行や相互金融などのノンバンクで被害に遭った場合、お金を取り戻せる確率が4分の1にも満たないという国政監査の統計が公開されたことに加え、これをリアルタイムの人工知能技術で阻止しようとする大手企業のセキュリティサービスが同時に発表されたためです。しかし、金融詐欺を遮断するためにユーザーの私的な通話音声の原本を収集するという方針が知れ渡り、技術の利便性の裏に隠れたプライバシー侵害への懸念が新たな論争の種として浮上しました。
被害者の4人に3人は取り戻せない、ノンバンクの厳しい現実
ボイスフィッシングの電話を受けて慌てて送金してしまった場合、大切な資産を取り戻すことはできるのでしょうか?悲しいことに、利用した金融機関によって答えは全く異なります。特に貯蓄銀行や相互金融、郵便局、証券会社などのノンバンク口座を通じて送金した場合、取り戻せる確率は極めて低いです。
国会のカン・ジュンヒョン議員が金融監督院から提出を受けた資料によると、2026年上半期のノンバンク金融機関におけるボイスフィッシング返金率は、わずか22.6%にとどまりました。被害者が被った総額230億ウォンのうち、実際に取り戻せたお金は52億ウォンに過ぎません。被害者の4人に3人は、目の前で大切なお金を失ったことになります。これは同期間の市中銀行の返金率である34.6%と比較しても、12%ポイントも低い残念な成績です。
ノンバンクの財布が犯罪者にとって格好のターゲットとなる理由は明白です。不正取引をリアルタイムで監視・遮断する異常取引検知システム(FDS)の導入ペースが、市中銀行と比べて著しく遅れているためです。市中銀行がAIや高度なモニタリング技術で防御網を張り巡らせる一方、ノンバンクの予防網は一歩遅れて動作していました。
さらに、ノンバンク利用者の人口統計学的な特性も大きく影響しました。スマホバンキングに疎く、詐欺電話への対処スピードが遅い高齢層の顧客比率が高いため、犯罪者がお金を他の口座に分散させて引き出す前に銀行が取引を停止する、いわゆる「ゴールデンタイム」を逃してしまうことが多々あったのです。結局、システムの空白と遅い対応が重なり、ノンバンクはボイスフィッシング被害救済の巨大な死角として残ってしまいました。
リアルタイム通話監視で送金を阻止、ixieとウリィ銀行の実験
お金を奪われた後で取り戻すのが至難の業であるならば、最初からお金が流出しないように送金の通り道を塞ぐのが最も確実な予防策でしょう。この点において救世主を自認して登場した技術が、まさに人工知能です。LGユープラスとウリィ銀行が手を組んで開始した「ixie(イクシー)ボイスフィッシング金融避難所サービス」は、まさにこのリアルタイム遮断メカニズムを中核としています。
作動方式は直感的でありながら巧妙です。ユーザーが通話を開始すると、スマホ端末内部で作動するオンデバイスAIアシスタント「ixie」が相手の声と通話内容をリアルタイムで分析します。通話相手の音声パターンを検知して、詐欺師の典型的な声や精巧に加工されたディープフェイク音声ではないかを判別するだけでなく、会話の中で飛び交う金融詐欺誘導のキーワードを即座にキャッチします。
詐欺の兆候が検知されると、ixieはウリィ銀行の異常金融取引検知システム(FDS)へ直ちに警告信号を送ります。信号を受け取った銀行システムは顧客の振込取引をリアルタイムでモニタリングし始め、被害が発生する直前に送金を一時凍結することで、資金が流出するルートを遮断します。被害者が詐欺とは知らずに送金ボタンを押したとしても、システムが一歩先に物理的にお金をロックしてしまうのです。
通話録音の原本を収集?再燃するプライバシー侵害への懸念
しかし、このスマートな予防技術は登場するやいなや、熱いプライバシー侵害論争の渦中に立たされました。LGユープラスがAIモデルの精度を高めて学習させるために、加入者の同意を得た上で実際の音声通話録音の原本を収集する方針を明らかにしたためです。
金融詐欺被害を根本から阻止するという目的は素晴らしいものの、個人の最も内密な日常が詰まった実際の音声原本を大手企業のサーバーに保存し学習ツールとして使うという点は、小さくない反発を招いています。いくら同意したユーザーに限って収集すると一線を引いていても、端末内でのみデータを処理するオンデバイスAIのセキュリティ上の利点がかすんでしまうとの指摘があります。
ユーザーの不安が深い理由には具体的な前例があります。実際に2025年12月、ixieはキャッシュサーバーの設定ミスにより、加入者36名の通話要約と連絡先情報が他の利用者101名に流出する事故が起きたことがあります。一度崩れた信頼と個人情報流出への懸念が依然として生々しい状況において、極めてデリケートな通話録音の原本までサーバーに送るという決断を、大衆が容易に納得するのは難しい状況です。
金融の安全性とプライバシー保護の天秤、我々に残された課題
技術を活用したリアルタイム遮断は、ノンバンクの緩いセキュリティ網を突く詐欺組織に対抗するための強力な武器であることに間違いありません。犯罪を未然に防いで資産を守ることは、どのような価値よりも直感的かつ緊急性の高い公益であるからです。
しかし、「犯罪予防」という善意が、個人の最も私的な会話や音声の原本を収集して良いという免罪符にはなり得ません。一度流出した生体情報や音声データは、パスワードのように簡単に変更することもできないため、不安の声が高まるのは当然です。
結局のところ、技術が真の盾となるためには、利用者に透明な選択肢を与え、データ管理の安全性を徹底的に立証するプロセスがまず実行されるべきです。金融の安全性という名分と個人情報保護という権利の間で、テック企業と個人情報保護委員会が今後どのような合理的な妥協点を見つけていくのか、注視しなければなりません。
関連リンク