지금왜@whynow
지금 뜨는 이유
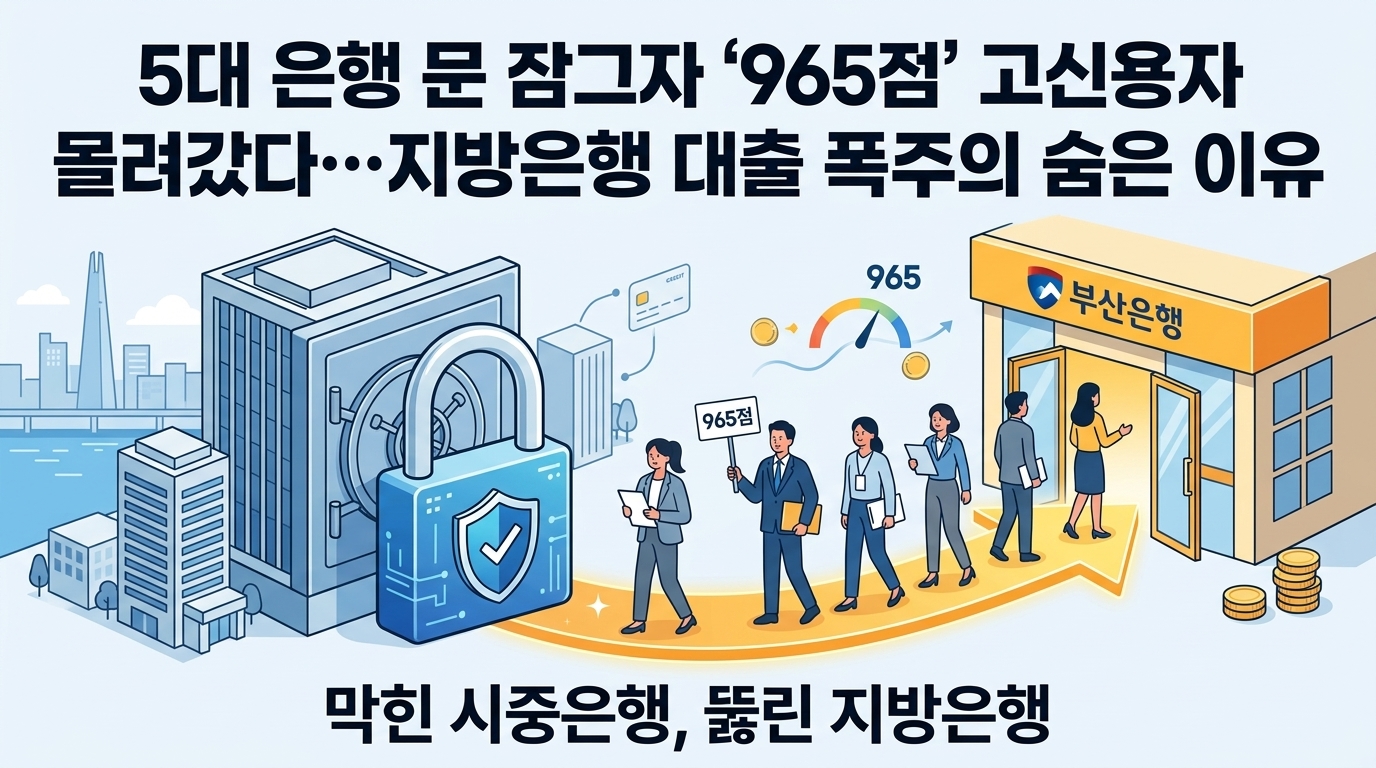
5大銀行が門戸を閉ざし「965点」の高信用者が殺到…地方銀行の融資急増に隠された理由
信用スコアが960点を超える超優良な高信用者でさえソウルの市中銀行で融資を断られる中、行き場を失った融資需要が地方銀行へと急速に流れるという異例の風船効果が起きています。5大大手銀行が家計債務管理のために融資枠を絞り、門戸を閉ざす間、依然として4%台の住宅ローン金利と比較的余裕のある融資枠を提供する地方銀行が、実需者にとっての最後の非常口として浮上したのです。今日、インターネットの検索ワードに「地方銀行」が急上昇した背景には、融資規制という嵐の中で発生した、この巨大な資金の移動が存在します。
平均信用スコア965点の高信用者も地方銀行へ足を向ける
信用スコア965点は、実質的に信用格付けの最上位に該当する超優良グレードです。かつてであれば5大市中銀行から真っ先に歓迎され、最高水準の優遇金利で融資を受けられたはずの彼らが、今は地方銀行の窓口に向かっています。市中銀行が家計融資規制に合わせて優遇金利を削り、融資枠を絞って事実上の門前払い状態となったため、行き場を失った高信用の実需者が迂回路を探しに出たのです。
地方銀行は依然として4%台の住宅ローン金利を維持する一方、融資枠や審査要件を市中銀行に比べて柔軟に運用しています。5大銀行で融資枠を削られ、残金の確保に危機感を覚えた高信用の実需者にとって、地方銀行は資金を正常に調達できる実質的に唯一の出口となりました。
実際に首都圏に住む会社員が、数億ウォン規模の住宅ローンを受けるために地方銀行のソウル支店を直接訪れたり、非対面チャネルで融資を申し込んだりするケースが目立って増えています。主に地域に縁のある顧客や中・低信用者が利用していた地方銀行が、今では資金調達を急ぐ首都圏の超優良顧客の非常口としての役割を果たしています。
数字で立証された風船効果、地方銀行の融資額が80兆ウォンを突破
単なる推測ではありませんでした。大手市中銀行の急激な融資規制が引き起こした「風船効果」は、統計によって如実に証明されました。
金融監督院が国会企画財政委員会所属のカン・ジュンヒョン議員室に提出した資料によると、今年8月末時点の釜山・慶南・光州・全北・済州銀行およびiM銀行など、主要地方銀行の家計融資残高は80兆596億ウォンに達しました。昨年末と比較して、わずか8ヶ月で7.4%も急増し、容易に80兆ウォン台を突破したのです。
この急激な上昇基調を主導したのは、間違いなく住宅ローンでした。地方銀行の家計融資増加額のうち80%以上が住宅ローンであり、残高ベースで見ると昨年末より7.8%増の55兆9,261億ウォンを記録しました。
これは大手市中銀行の流れとは明らかな対照をなしています。政府による家計債務管理の圧力の中、5大市中銀行が融資枠を絞り、加算金利を引き上げる形で強力な規制を実施した結果、9月の1ヶ月間で市中銀行の家計融資残高は1兆2,852億ウォン減少し、減少に転じました。しかし、依然として4%台の安定した住宅ローン金利と比較的ゆとりのある融資枠を求めていた実需者が地方銀行へ迂回したことで、融資残高を急速に押し上げた形となります。
3日に1回のペースで変わる融資規制、疲れ果てる実需者たち
単に金利差だけでこの巨大な資金の移動を説明することは困難です。その裏には、絶え間なく変わる融資規制に疲れ果てた実需者たちの深い疲労感が根底にあります。
金融監督院が国会ハン・ミンス議員室に提出した資料によると、昨年1月から今年8月11日までの約1年7ヶ月間で、国内銀行が融資制限の基準や条件を変更した回数は実に149回に達しました。平均すると3日に1回、融資のハードルやガイドラインが変わっていた計算になります。
住宅購入時に実質的な融資枠を拡大する役割を果たしていたモーゲージ保険への加入を突然中止したり、融資の満期を一方的に短縮したりするなど、予測不可能な規制の変化が絶え間なく続きました。残金決済を目前にして融資枠が突然減らされ、資金計画が狂ってしまった実需者たちにとっては、途方に暮れるほかない環境でした。
結局、規制騒動の中で先が見通しにくい大手市中銀行を離れ、相対的に融資枠や要件を一貫して適用していた地方銀行が、実需者にとって唯一頼れる非常口となったのです。
火種は燃え移った、今後注視すべきリスク
市中銀行の融資のハードルを上げた規制は、結果として家計債務の総量を減らすどころか、資金の流れを地方銀行へと向ける風船効果を生みました。地方銀行にとっては優良顧客を大量に確保し、資産規模を拡大するチャンスではありますが、このような流れが続けば金融当局が黙っているはずもありません。
実際に家計融資の増加傾向が収まらない場合、規制のメスが地方銀行に直接向けられる可能性は非常に高いです。市中銀行に続いて地方銀行まで融資の門を閉ざし始めれば、実需者が頼れる最後の非常口さえも消滅することになります。
今後注視すべき変数は、金融当局が打ち出す追加的な家計融資管理策の強度です。規制の火種が相互金融やノンバンクなど他の領域へ飛び火するのか、あるいは市場が安定を取り戻せるのか、政府の次の一手に市場の緊張感が高まっています。
関連リンク