지금왜@whynow
지금 뜨는 이유
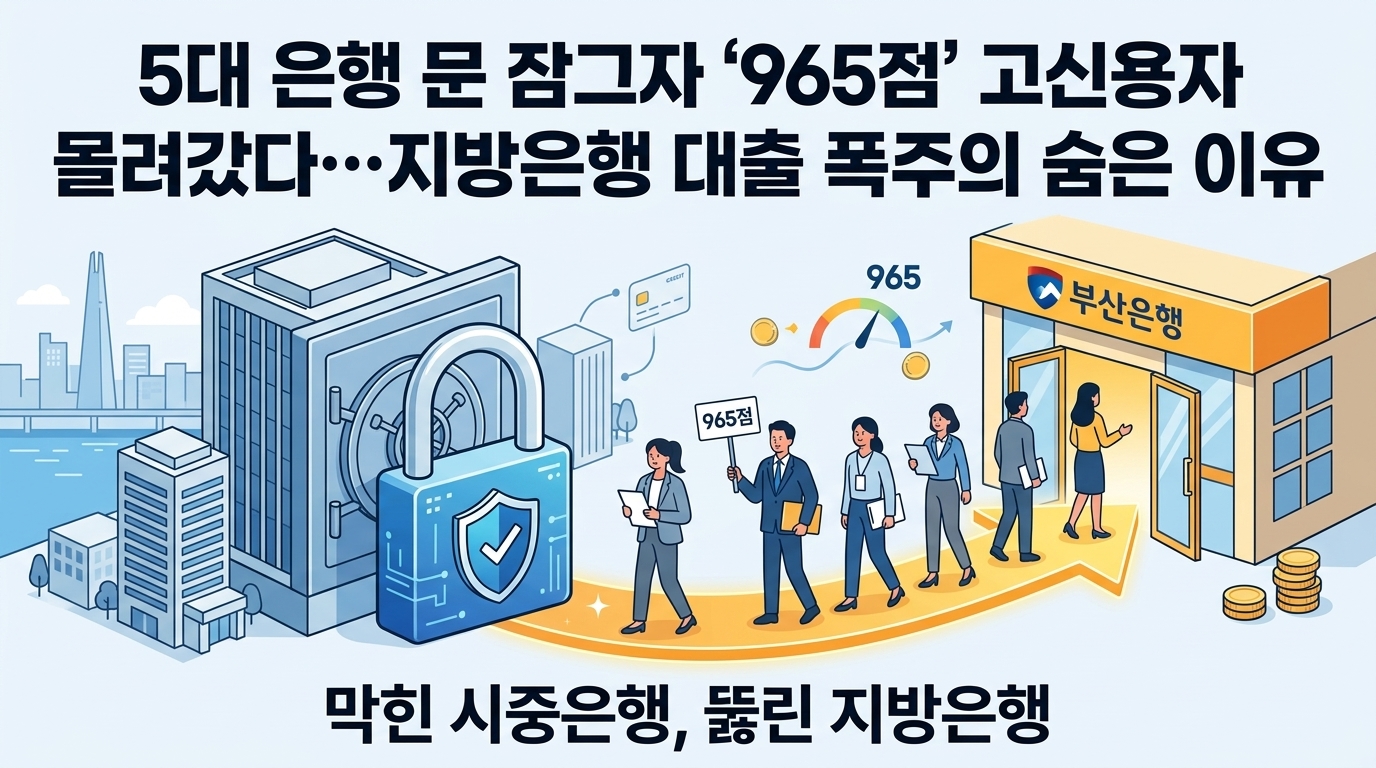
5대 은행 문 잠그자 '965점' 고신용자 몰려갔다…지방은행 대출 폭주의 숨은 이유
신용점수가 960점을 넘는 초우량 고신용자마저 서울 시중은행에서 대출을 거절당하자, 갈 곳 없는 대출 수요가 지방은행으로 빠르게 쏠리는 이례적인 풍선효과가 나타나고 있습니다. 5대 대형 은행이 가계부채 관리를 위해 대출 한도를 조이고 문을 걸어 잠그는 사이, 여전히 4%대 주택담보대출 금리와 비교적 넉넉한 한도를 제공하는 지방은행이 실수요자들의 마지막 비상구로 떠오른 것입니다. 오늘 인터넷 검색창에 '지방은행'이 급상승한 배경에는 대출 규제 폭풍 속에 발생한 이 거대한 돈의 이동이 자리 잡고 있습니다.
평균 신용점수 965점 고신용자도 지방은행으로 발길 돌려
신용점수 965점은 사실상 신용등급 최상위에 해당하는 초우량 등급입니다. 과거라면 5대 시중은행에서 가장 먼저 환영을 받으며 최고 우대금리로 대출을 받았을 이들이 지금은 지방은행 창구로 향하고 있습니다. 시중은행들이 가계대출 규제에 맞춰 우대금리를 깎고 대출 한도를 조이며 사실상 문을 걸어 잠그자, 갈 곳 잃은 고신용 실수요자들이 우회로를 찾아 나선 것입니다.
지방은행들은 여전히 4%대 수준의 주택담보대출 금리를 유지하는 한편, 대출 한도나 심사 요건을 시중은행에 비해 탄력적으로 운영하고 있습니다. 5대 은행에서 한도가 깎여 잔금 마련에 비상이 걸린 고신용 실수요자 입장에서는 지방은행이 자금을 정상적으로 조달할 수 있는 사실상 유일한 탈출구가 되었습니다.
실제로 수도권에 거주하는 직장인들이 수억 원대의 주택대출을 받기 위해 지방은행의 서울 지점을 직접 방문하거나 비대면 채널로 대출을 신청하는 사례가 눈에 띄게 늘었습니다. 주로 지역 연고 고객이나 중·저신용자가 찾던 지방은행이 이제는 자금 조달이 급한 수도권 초우량 고객들의 비상구 역할을 하고 있습니다.
숫자로 입증된 풍선효과, 지방은행 대출 80조 원 돌파
막연한 짐작이 아니었습니다. 대형 시중은행들의 가파른 대출 규제가 몰고 온 이른바 '풍선효과'는 통계로 고스란히 증명되었습니다.
금융감독원이 국회 기획재정위원회 소속 강준현 의원실에 제출한 자료를 보면, 올해 8월 말 기준 부산·경남·광주·전북·제주은행과 iM뱅크 등 주요 지방은행의 가계대출 잔액은 80조 596억 원에 달했습니다. 지난해 말과 비교해 불과 8달 만에 7.4%나 급증하며 가볍게 80조 원 선을 돌파한 것입니다.
이 가파른 상승세를 주도한 것은 단연 주택담보대출이었습니다. 지방은행의 가계대출 증가액 중 80% 이상이 주택담보대출이었는데, 잔액 기준으로 보면 지난해 말보다 7.8% 늘어난 55조 9,261억 원을 기록했습니다.
이는 대형 시중은행의 흐름과 극명한 대조를 이룹니다. 정부의 가계부채 관리 압박 속에서 5대 시중은행이 대출 한도를 조이고 가산금리를 올리는 방식으로 강력한 규제를 실행하자, 지난 9월 한 달간 시중은행의 가계대출 잔액은 1조 2,852억 원 줄어들며 감소세로 돌아섰습니다. 하지만 여전히 4%대 수준의 안정적인 주택담보대출 금리와 비교적 넉넉한 한도를 찾아 헤매던 실수요자들이 지방은행으로 우회하면서 대출 잔액을 빠르게 밀어 올린 셈입니다.
사흘에 한 번꼴로 바뀐 대출 규제, 지쳐버린 실수요자들
단순히 금리 차이만으로 이 거대한 돈의 이동을 설명하기는 어렵습니다. 그 이면에는 계속해서 바뀌는 대출 규제에 지쳐버린 실수요자들의 깊은 피로감이 자리 잡고 있습니다.
금융감독원이 국회 한민수 의원실에 제출한 자료에 따르면, 지난해 1월부터 올해 8월 11일까지 약 1년 7개월 동안 국내 은행들이 대출 제한 기준이나 조건을 변경한 횟수는 무려 149번에 달했습니다. 평균적으로 사흘에 한 번꼴로 대출 문턱과 가이드라인이 바뀐 셈입니다.
주택을 구입할 때 사실상 대출 한도를 늘려주는 역할을 하던 모기지보험 가입을 갑자기 중단하거나, 대출 만기를 일방적으로 축소하는 등 예측할 수 없는 규제 변화가 쉴 새 없이 이어졌습니다. 잔금 계약을 코앞에 두고 대출 한도가 갑자기 줄어들어 자금 계획이 꼬여버린 실수요자들로서는 발만 동동 구를 수밖에 없는 환경이었습니다.
결국 규제 소동 속에서 한 치 앞을 내다보기 힘든 대형 시중은행을 벗어나, 상대적으로 대출 한도와 요건을 일관되게 적용해 주던 지방은행이 실수요자들에게 유일하게 기댈 수 있는 비상구 역할을 하게 된 것입니다.
불씨는 옮겨붙었다, 앞으로 지켜봐야 할 리스크
시중은행의 대출 문턱을 높인 규제는 결국 가계부채의 총량을 줄이기보다 물길을 지방은행으로 돌리는 풍선효과를 낳았습니다. 지방은행 입장에서는 우량 고객을 대거 확보하고 자산 규모를 키울 기회이지만, 이러한 흐름이 계속된다면 금융당국이 이를 그대로 두고 볼 리 없습니다.
실제로 가계대출 증가세가 잡히지 않을 경우, 규제의 칼날이 지방은행마저 직접 겨눌 가능성이 큽니다. 시중은행에 이어 지방은행까지 대출 문을 닫기 시작하면, 실수요자들이 기댈 수 있는 마지막 비상구마저 사라지게 됩니다.
앞으로 주목해야 할 변수는 금융당국이 내놓을 추가 가계대출 관리 방안의 강도입니다. 규제의 불씨가 상호금융이나 제2금융권 등 또 다른 곳으로 번질지, 아니면 시장이 안정을 찾을 수 있을지 정부의 다음 카드에 시장의 긴장감이 고조되고 있습니다.
관련 링크