소담노트@sodamnote
강의 판매대금에 DeFi가 연결된다면
강의나 유료 커뮤니티를 운영하다 보면 판매대금이 플랫폼 잔액으로 잠깐 머무는 경우가 있죠. 통장으로 옮기기 전까지 화면에 숫자로 남아 있는 돈이에요.
크리에이터 플랫폼 Whop은 여기에 조금 다른 선택지를 붙였습니다. 바로 Whop Treasury인데요. 이용자가 이 기능을 선택하면 대상 잔액이 DeFi 대출시장에 연결돼 수익을 얻는 구조예요.
강의 판매 페이지 뒤에 블록체인 금융이 붙어 있는 셈이죠. 크리에이터가 직접 코인 서비스를 찾아가는 모습과는 조금 다릅니다~!
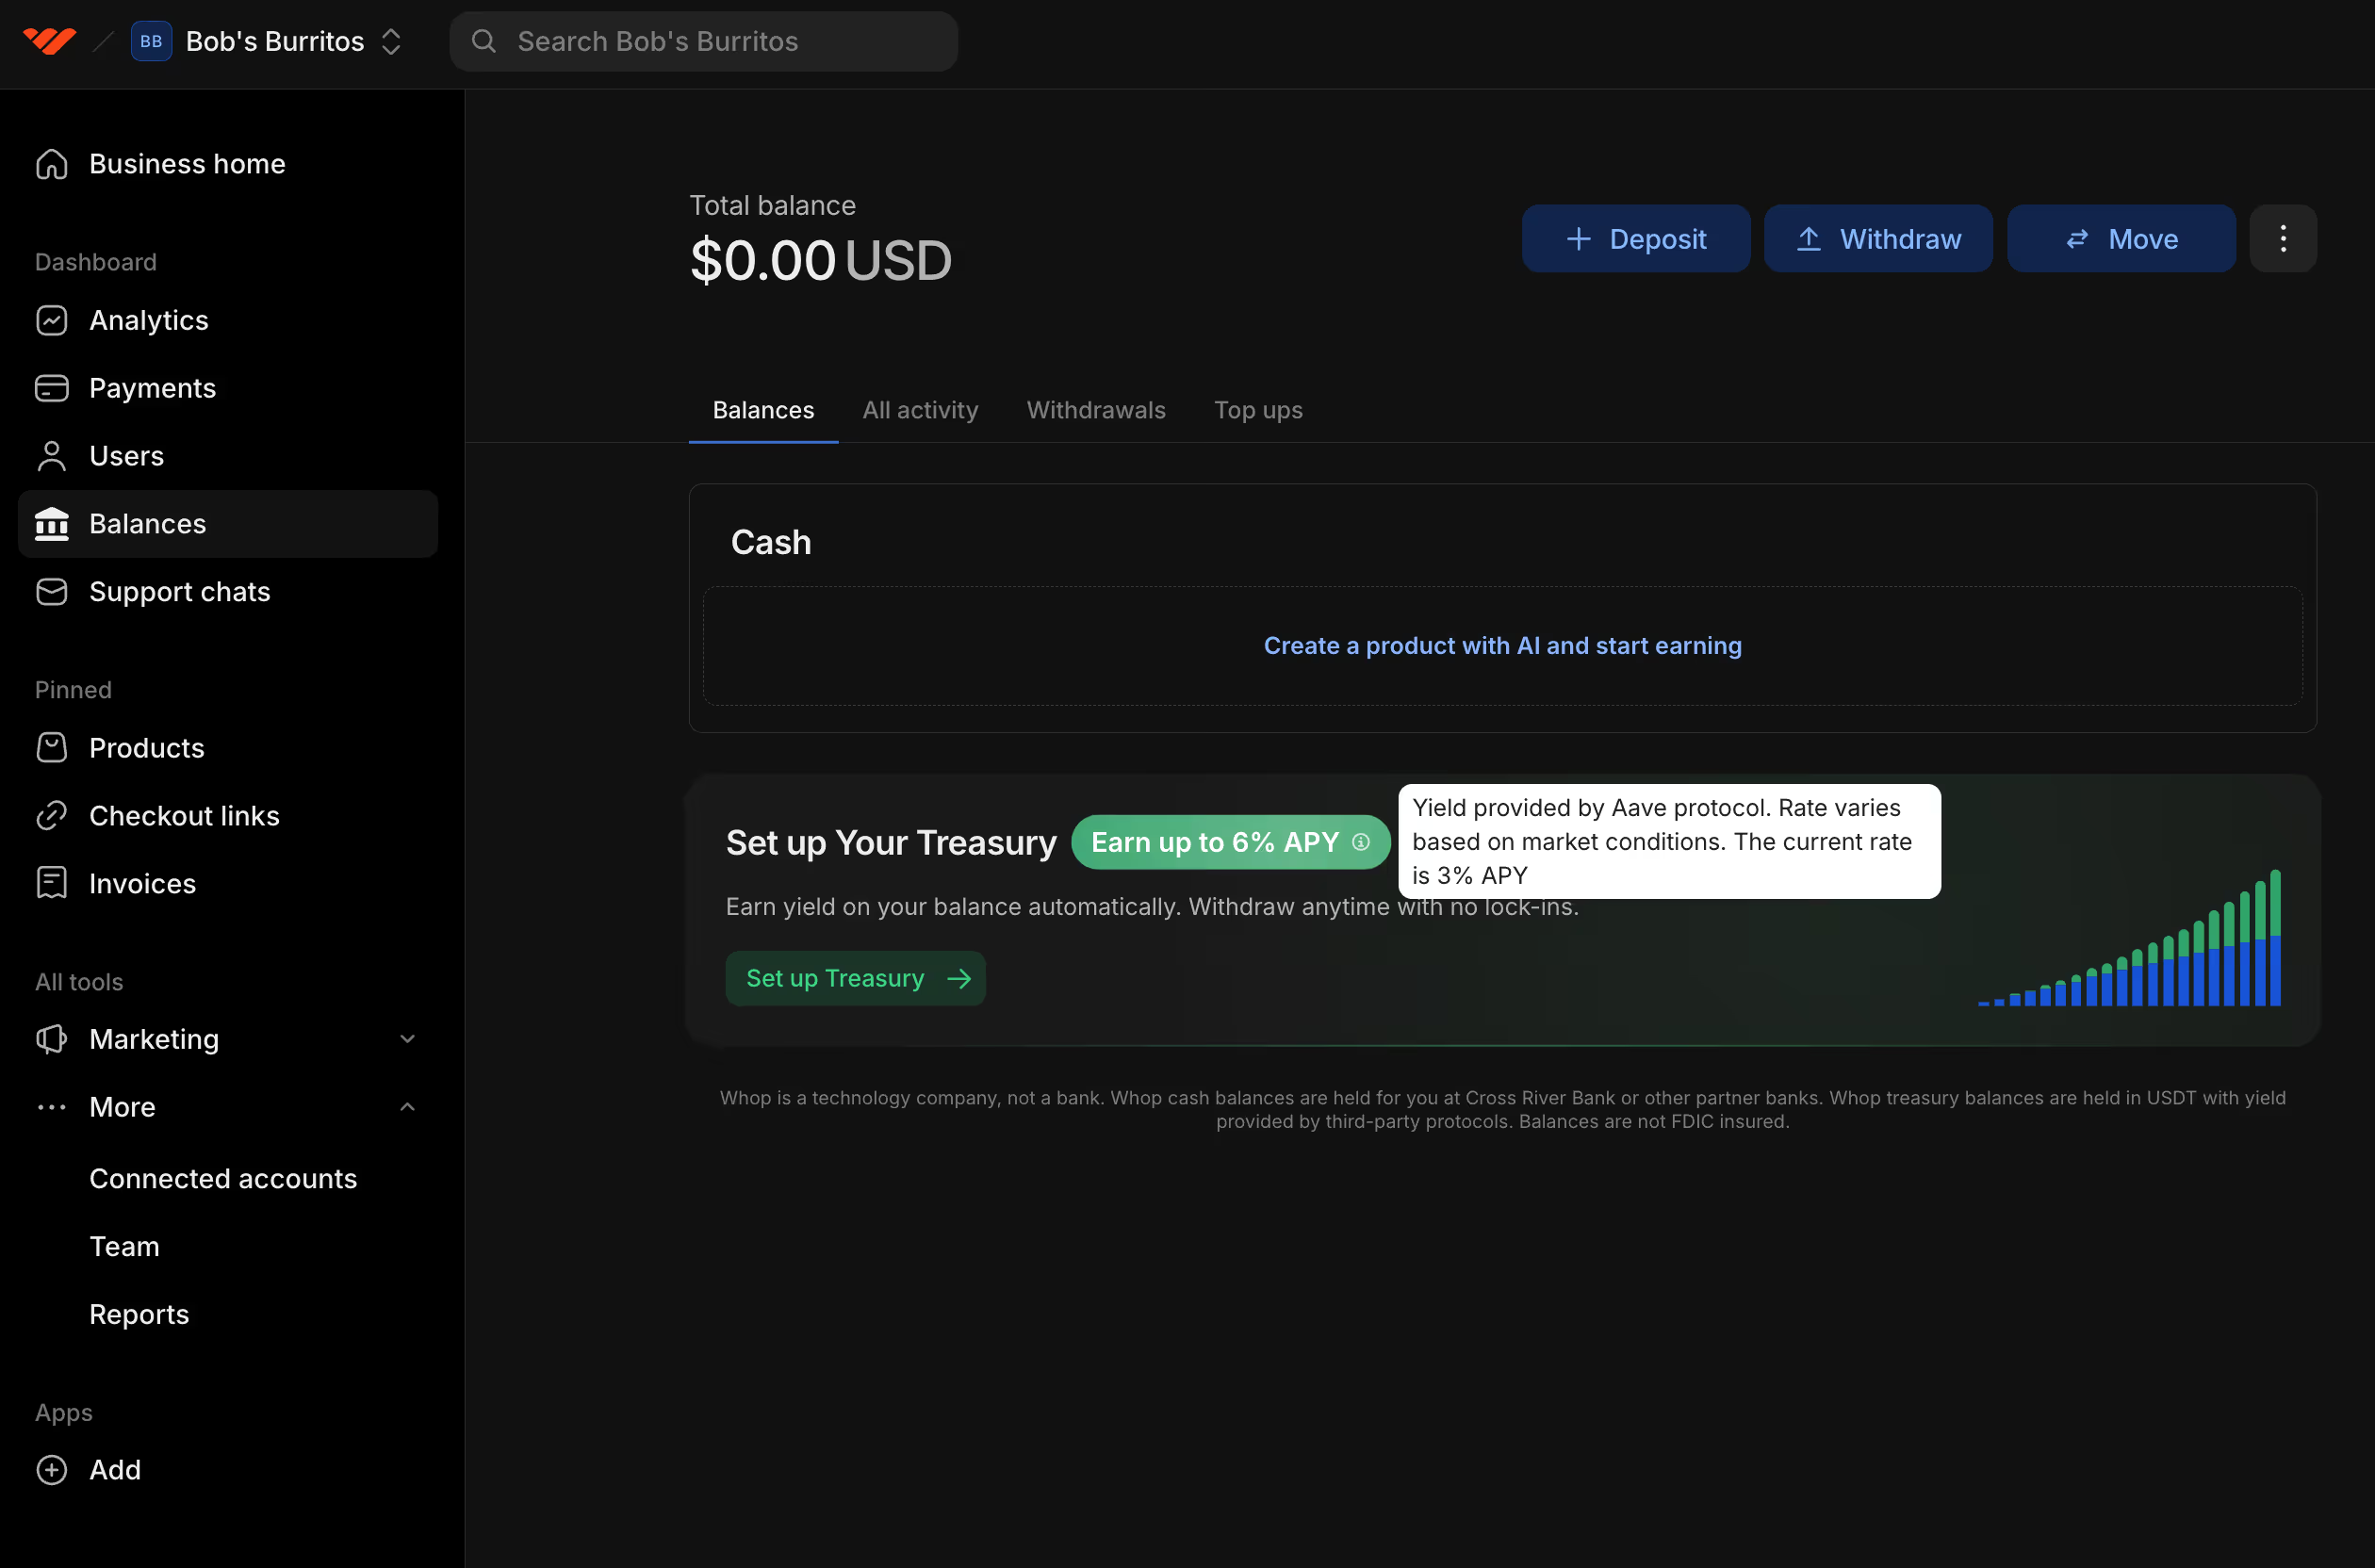
버튼을 켜면 돈은 어디로 갈까요?
모든 판매대금이 자동으로 들어가는 건 아니에요. 이용자가 Whop의 잔액 화면에서 Treasury를 활성화해야 합니다.
기능을 켜면 대상 잔액은 USDT0라는 스테이블코인으로 바뀌어요. 그다음 Plasma 블록체인에 있는 Veda 볼트를 거쳐 Aave 대출시장에 공급됩니다.
볼트는 자금을 정해진 방식으로 운용하는 스마트계약인데요. 이 사례에서는 Whop의 잔액을 Aave 대출시장에 연결해 주는 역할을 한다고 보면 됩니다.
이용자는 Whop 안에서 기능을 선택하지만, 실제 돈은 스테이블코인과 볼트, 대출시장을 거쳐 움직이는 거예요. 각 단계를 직접 찾아가서 처리하지 않아도 되도록 연결한 방식입니다.
이자는 누가 내는 걸까요?
수익의 바탕은 Aave에서 자금을 빌리는 사람들이 내는 이자입니다. 볼트에서 발생한 수익은 자동으로 재투자되고, 이용자의 Treasury 잔액에도 반영된다고 해요.
다만 자동으로 쌓인다고 해서 같은 수익률이 계속 유지되는 건 아닙니다. 대출 수요와 시장 상황에 따라 달라질 수 있구요. 수익도 원금도 보장되지 않아요. 화면에 표시된 연 수익률만 보고 앞으로 받을 금액을 확정할 수는 없는 거죠.
익숙한 잔액 화면에도 위험은 남아 있어요
이용 화면은 간단하지만 돈이 거치는 과정에는 여러 위험이 있습니다.
스마트계약 오류나 공격으로 손실이 생길 수 있고, 대출시장이나 연결된 서비스에 문제가 생길 수도 있어요. 스테이블코인의 가격이 달러에서 벗어나거나 네트워크 장애, 규제 변화가 이용에 영향을 줄 가능성도 있습니다.
Whop은 Treasury가 미국의 예금보험인 FDIC 보험 대상이 아니라고 안내합니다. 잔액 메뉴 안에서 이용할 수 있어도 은행 통장에 넣어 둔 돈과 같은 조건은 아닌 셈이에요.
돈을 꺼낼 때는 목적지도 봐야 합니다
Aave의 공식 설명에 따르면 출금할 때는 자금을 현금으로 바꿔 Whop 잔액으로 돌려줍니다. Whop 잔액으로 돌아오는 것과 은행 계좌에 입금되는 것은 별도 단계라는 점도 봐야겠네요.
공식 소개에는 즉시 인출이 가능하다고 나와 있어요. 다만 모든 상황에서 지연 없이 현금화된다고 보장하는 뜻으로 읽기는 어렵습니다. Veda의 일반 출금 문서에서도 볼트 설정과 출금용 유동성에 따라 처리 방식이 달라질 수 있다고 설명하구요.
이 일반 안내를 Whop의 개별 계정에 그대로 적용할 수는 없어서, 실제 출금 시간과 수수료는 이용 화면에서 따로 확인해야 합니다.
크리에이터 서비스 뒤에 들어온 DeFi
이건 오늘 막 출시된 기능 소식은 아닙니다~ Aave가 2026년 6월에 소개한 기존 서비스 사례예요.
새로운 금융 앱을 하나 더 설치하는 대신, 이미 판매와 정산에 쓰는 플랫폼 안에서 DeFi를 선택할 수 있다는 점이 흥미롭습니다. 이용자에게는 잔액을 활용하는 기능으로 보이지만, 그 뒤에서는 여러 서비스가 연결돼 있는 거죠.
버튼을 켜기 전에 내 판매대금이 어디로 이동하는지, 수익은 어디서 생기고 어떤 위험이 있는지 한번 살펴봐야겠어요. 익숙한 화면 안에 있어도 돈이 움직이는 방식은 꽤 달라졌으니까요.